

2026年化工产业链承压加剧,水漆核心原材料树脂、乳液、钛白粉、各类助剂及溶剂价格持续走高。受国际原油波动、全球地缘供需失衡、国内化工产能管控多重因素叠加影响,涂料企业原材料支出占生产成本比重普遍达到70%-85%,全行业成本压力陡增。
在此行业大背景下,九西水漆围绕采购风控、配方研发、生产制造、客户定价、产品迭代、长期产业链布局六大维度落地系统化降本对冲方案,一边通过短期举措平抑原料涨价冲击,一边搭建长效体系摆脱原材料价格周期性束缚,其完整应对路径也为同行提供可参考范本。
一、六大板块组合施策,长短结合化解原料涨价危机
1.采购风控:多元锁价+智能库存,对冲现货价格波动
原料行情持续上行阶段,企业最大经营风险来自供应链成本不可控。九西水漆采用多元化供应商布局搭配年度长期供货协议锁定核心原料采购价,有效抹平现货市场大幅跳涨带来的成本冲击;同时配套智能仓储管理体系,实行分批次按需备货,避开原料价格高位集中囤货,从源头规避库存减值亏损风险。
2.配方研发优化:原料替代+产品分级,技术消化成本压力
依托自有研发体系推进精准配方改良,持续攻关低成本环保原料替代技术;针对市场需求对产品性能分层定位,区分基础款与高端功能性配方,通过技术手段减少高价主材消耗,以研发能力消化原材料涨价压力。
3.生产端精益管控:节能自动化+轻量化改造,持续摊薄制造成本
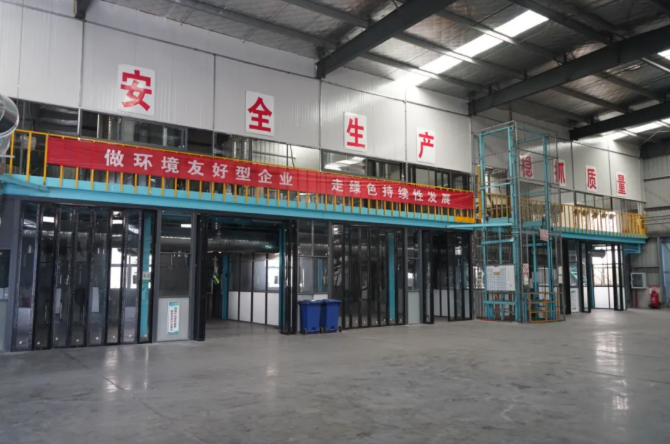
工厂端推行全流程节能改造降低能耗支出,依靠自动化产线压缩生产物料损耗;通过工艺迭代、柔性化排产提升设备利用效率,同步推进产品包装轻量化改革,多维度摊薄固定生产开支,进一步压缩综合制造成本。
4.客户定价差异化:拒绝一刀切涨价,维护厂商长期合作信任
区别于行业内统一大幅涨价的粗放操作,企业推出结构化调价机制,按照产品品类实行差异化调价标准,大额订单执行一单一议动态报价;针对不同合作体量、合作周期的经销商、下游加工厂配套弹性价格政策,最大限度降低原料涨价给合作客户带来的经营负担。
5.产品结构升级:加码高附加值品类,拓宽成本消化空间
主动调整产品营收结构,持续提升高附加值功能性水漆销售占比。相较于低端通用涂料,高附加值产品拥有更强的成本传导与利润缓冲空间,能够有效对冲上游原材料持续上涨带来的利润挤压。
6.长期战略布局:搭建全链路抗周期产业链壁垒
短期成本对冲之外,企业同步落地长效产业布局:加强上游化工原料企业深度协同合作,搭建数字化全产业链管控系统;推进全国多区域生产基地布局分散区域供需风险,积极开拓海外外销市场平衡国内周期波动;通过企业精细化运营缩减管理、销售、财务三项费用,全方位构建抵御原材料周期波动的产业护城河。
二、涨价潮后订单脉冲式爆发,五大核心因素共同助推市场需求激增
原料涨价周期结束后,市场迎来一轮集中订单爆发行情。结合行业数据与市场走访调研,九西水漆研判,本轮订单暴涨并非单一需求驱动,而是五大要素共振形成的短期脉冲行情:市场普遍存在原料持续涨价预期、上下游全产业链维持低位库存、上游化工端供给持续收缩、配套渠道扶持政策落地叠加下游涂装行业传统旺季刚需。
多重利好集中释放催生经销商恐慌锁单、下游工厂集中补库叠加真实终端刚需的市场景象。而本轮行情中,九西水漆并未跟随行业盲目大幅涨价,而是依托前期成本管控体系做科学定价研判,稳定的供货能力与透明合理的调价方案收获下游客户信任,稳固厂商共赢合作关系。
三、原料长期高位催生供给侧大洗牌,水漆行业五大维度全面重构
业内普遍达成共识:此轮原材料价格长期居高不下,本质是一场行业供给侧强制出清洗牌。仅依靠低价走量、缺乏原料锁价渠道、无配方降本技术、缺少品牌溢价能力的中小型水漆工厂生存空间持续压缩,大量落后产能逐步退出市场。持续十余年低价内卷的粗放发展模式正式落幕,水性涂料行业从市场格局、竞争逻辑、产品体系、渠道模式到上下游产业链迎来全方位重构。
(一)行业集中度加速提升,马太效应凸显,产业并购整合提速
此前国内水漆行业市场布局高度分散,大量中小工厂依靠低价抢占低端市场。在原材料持续涨价冲击下,低价小厂要么被迫停产停工,要么通过缩减原料投入降低成本,最终因产品品质失控流失客户。
下游涂装加工厂、渠道经销商出于供货稳定性、产品合规性考量,订单持续向生产稳定、品控完善的头部合规企业倾斜;低端落后产能加速出清,行业市场份额进一步集中,头部企业并购整合中小工厂的行业趋势愈发明显。
(二)行业竞争逻辑彻底迭代:低价内卷落幕,价值竞争成为核心赛道
低价竞争模式彻底失效,行业重塑健康定价体系
过去行业长期陷入恶性价格战,中小企业以压缩产品毛利、削减核心原料配比换取低价订单,全行业研发投入不足、整体盈利水平薄弱。原料成本长期高位运行后,单纯低价路线完全丧失盈利空间,行业摒弃无利润内卷模式,成品售价与上游原料价格形成常态化联动机制,企业毛利回归合理健康区间。
四大核心硬实力成为企业生存准入门槛,无优势企业逐步淘汰
行业利润结构性修复,呈现“减产增利”发展特征
低端亏损产能持续退出后,行业整体总产量小幅回落,但全行业利润总额稳步上行。具备成本传导能力、高端产品布局完善的头部企业利润率显著提升,形成产量小幅收缩、行业整体利润上涨的结构性发展格局。
(三)产品体系全面升级,环保高附加值涂料成为增长核心
市场需求与成本双重驱动下,产品结构迎来大规模迭代:低毛利普通白色涂料、高污染低端溶剂型涂料产能持续收缩;符合环保政策的水性涂料替代进程全面提速;各类细分场景特种功能性水漆成为企业营收核心增量赛道;配方研发技术差距持续拉大,成为区分企业市场竞争力的关键指标。
(四)渠道盈利模式重构,经销商从差价盈利转向服务增值 <
随着成品涂料价差持续压缩,渠道经销商依靠产品差价盈利的传统模式难以为继。渠道盈利重心逐步转向涂装施工配套、定制化涂装解决方案、全周期售后维保等增值服务。头部品牌统一向合作经销商输出标准化施工培训、成套涂装落地方案,依靠服务溢价弥补产品价差缩减,渠道竞争核心从产品报价比拼转变为综合交付服务能力比拼。
(五)行业合规门槛全面抬高,新企业入局难度大幅增加
当前行业经营对资金、设备、技术储备要求显著提升。以九西水漆运营模式为例,原料长期备货、长协订单预付款、环保处理设备投入、自动化产线升级改造均需要大额流动资金支撑,早年数十万即可建厂的粗放模式彻底成为过去。同时VOC废气治理、碳排放管控、安全生产规范、排污许可等多重合规监管要求持续收紧,大幅降低行业新入局者数量,行业发展逐步走向规范化、规模化。